Auto vam izgori dok je parkiran? Ko plaća štetu ako se vatra proširi sa drugog vozila
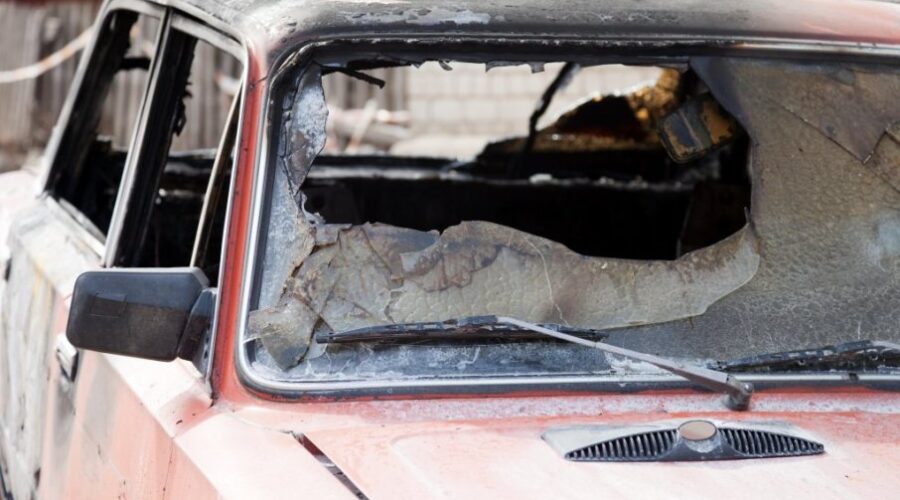
OSTAVITE automobil na parkingu, zaključate ga i odete kući, a nekoliko sati kasnije saznate da je vozilo izgorelo u požaru koji je zahvatio više automobila. Upravo takav događaj zabeležen je u Novom Sadu, gde su u vatri uništena tri vozila. Za vlasnike automobila koji se nađu u sličnoj situaciji najvažnije pitanje glasi: ko plaća štetu, da li je pokriva osiguranje i šta treba uraditi odmah nakon požara?
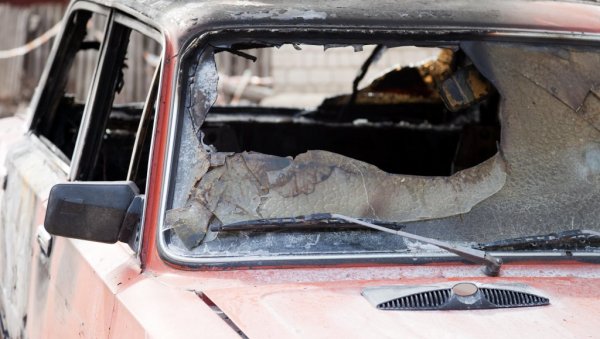
Foto: ia_64, YAY Media AS / Alamy / Profimedia
Automobil za mnoge porodice predstavlja jednu od najvrednijih stvari koje poseduju, ali i sredstvo bez kojeg teško mogu da organizuju svakodnevni život. Zbog toga su požari na parkiranim vozilima posebno uznemirujući. Za razliku od saobraćajne nezgode, u kojoj učesnici najčešće odmah znaju šta se dogodilo, kod požara uzrok može ostati nepoznat danima, a ponekad je za njegovo utvrđivanje potrebno i posebno veštačenje.
U noći između 19. i 20. oktobra 2026. godine na parkingu na Bulevaru patrijarha Pavla u Novom Sadu izgorela su tri automobila. Kako je objavio portal 021, vatra je zahvatila i obližnji lokal u prizemlju zgrade, kao i fasadu objekta. Povređenih nije bilo, ali je nastala velika materijalna šteta. U trenutku objavljivanja vesti uzrok požara nije bio poznat, a uviđaj je trebalo da pokaže kako je došlo do izbijanja vatre.
Takvi događaji otvaraju pitanje sa kojim se vlasnici automobila retko susreću, ali koje može imati ozbiljne finansijske posledice. Da li štetu snosi vlasnik vozila na kojem je požar počeo, osiguravajuća kuća ili osoba za koju se utvrdi da je izazvala požar?
Da li obavezno osiguranje pokriva automobil koji izgori na parkingu?
Prva važna razlika odnosi se na vrstu osiguranja. Obavezno osiguranje od autoodgovornosti namenjeno je pokrivanju odgovornosti za štetu pričinjenu trećim licima u okolnostima obuhvaćenim zakonom i polisom. Ono nije isto što i kasko osiguranje, koje može pružiti zaštitu od oštećenja ili uništenja sopstvenog vozila.
To znači da vlasnik automobila ne može automatski da očekuje da će mu šteta od požara biti nadoknađena samo zato što je vozilo uredno registrovano i ima obaveznu polisu.
Kod kasko osiguranja situacija može biti drugačija. Mnoge kasko polise obuhvataju požar kao jedan od osiguranih rizika, ali konkretno pravo na naknadu zavisi od ugovorenog pokrića, isključenja i ostalih uslova osiguranja.
Zbog toga vlasnik koji ima kasko treba odmah da prijavi događaj svojoj osiguravajućoj kući i zatraži objašnjenje postupka procene štete. Važno je da ne pretpostavi da svaka kasko polisa pokriva potpuno iste situacije.
Šta ako je požar počeo na drugom automobilu?
Situacija postaje složenija kada se utvrdi da je vatra izbila na jednom vozilu, a zatim se proširila na druga.
Sama činjenica da je požar počeo na određenom automobilu ne znači automatski da njegov vlasnik mora da plati svu nastalu štetu. Potrebno je utvrditi uzrok požara, okolnosti u kojima je nastao i postoji li pravni osnov za odgovornost.
Na primer, okolnosti mogu biti različite ako je požar nastao zbog namernog podmetanja, tehničkog kvara, nepravilnog rukovanja određenom opremom ili nekog drugog razloga. Od tih činjenica može zavisiti i kome će oštećeni moći da upute zahtev za naknadu.
Posebno je važno razlikovati odgovornost vlasnika vozila od odgovornosti eventualnog počinioca krivičnog dela. Ako se utvrdi da je neko namerno izazvao požar, pitanje naknade štete može se otvoriti prema toj osobi, u skladu sa zakonom i dokazima.
Kod požara povezanih sa vozilom može se postaviti i pitanje da li je šteta nastala upotrebom motornog vozila u pravnom smislu. To je važno za eventualnu primenu osiguranja od autoodgovornosti, ali odgovor nije isti u svim situacijama i zavisi od konkretnih okolnosti.
Zbog toga nije odgovorno unapred tvrditi da će štetu uvek platiti osiguravač automobila na kojem je požar počeo.
Koji dokumenti mogu biti presudni?
Vlasnik čiji je automobil oštećen u požaru trebalo bi da sačuva što više dokaza o događaju. Posebno su važni podaci o mestu i vremenu požara, fotografije vozila i okoline, eventualni snimci nadzornih kamera i informacije o svedocima.
Značajnu ulogu mogu imati i policijska dokumentacija, zapisnici nadležnih službi i rezultati veštačenja kojima se utvrđuje uzrok požara.
Ako je vozilo osigurano, štetu treba prijaviti u rokovima predviđenim polisom. Pre uklanjanja ili popravke oštećenog automobila potrebno je proveriti sa osiguravačem da li je neophodan prethodni pregled.
To je naročito važno kod većih oštećenja, jer kasnije može biti teško dokazati obim štete ako su delovi vozila uklonjeni pre dokumentovanja.
Ukoliko je automobil potpuno uništen, za procenu naknade mogu biti relevantni njegova vrednost pre požara, starost, stanje, oprema i drugi faktori. Iznos koji je vlasnik nekada platio za automobil ne mora biti jednak vrednosti koju će osiguravač ili veštak utvrditi neposredno pre nastanka štete.
Šta ako vlasnik nema kasko osiguranje?
Za vozače koji nemaju kasko situacija može biti posebno teška, ali to ne znači da je mogućnost naknade štete uvek isključena.
Ako se utvrdi da za požar postoji odgovorno lice, oštećeni može razmotriti mogućnost podnošenja zahteva za naknadu štete prema odgovarajućem pravnom osnovu. Međutim, uspeh takvog zahteva zavisi od dokaza, okolnosti događaja i primenljivih propisa.
U pojedinim slučajevima može biti neophodno angažovanje advokata ili stručnog veštaka, naročito kada se osporava uzrok požara ili odgovornost za nastalu štetu.
Treba imati u vidu i da utvrđivanje odgovornosti ne znači automatski da će novac biti brzo isplaćen. Postupci mogu trajati, a mogućnost naplate zavisi od konkretne situacije.
Šta vlasnik treba da uradi odmah nakon požara?
Ako požar još traje, najvažnije je udaljiti se na bezbedno mesto i pozvati nadležne službe. Ne treba prilaziti zapaljenom vozilu, pokušavati da se iz njega izvlače stvari niti se izlagati opasnosti zbog imovine.
Kada nadležne službe obezbede mesto događaja, vlasnik treba da prikupi raspoloživu dokumentaciju i što pre kontaktira osiguravača ako ima odgovarajuću polisu.
Korisno je sačuvati račune i dokaze o eventualnim dodatnim troškovima koji su neposredno povezani sa događajem, ali ne treba pretpostaviti da će svaki takav izdatak automatski biti nadoknađen.
Požar na parkingu jedan je od događaja koji pokazuju koliko je važno razumeti šta osiguranje zaista pokriva. Mnogi vozači tek nakon nastanka štete saznaju da obavezna polisa i kasko imaju potpuno različitu svrhu.
Zato najvažnije pitanje nije samo ko je vlasnik automobila na kojem je požar počeo, već šta je izazvalo vatru, ko prema zakonu može odgovarati i kakvo osiguravajuće pokriće postoji. Upravo od tih odgovora zavisi da li će oštećeni uspeti da nadoknadi gubitak.
(Direktno)
Pratite nas i putem iOS i android aplikacije